Le concept d'euro numérique est en train de devenir une réalité potentielle dans la zone euro. Il s'agit d'une version numérique de l'euro, émise par la banque centrale et destinée à être utilisée comme moyen de paiement dans la vie quotidienne et en commerce électronique. À l'heure où les paiements évoluent vers des solutions numériques, l'euro numérique promet rapidité, sécurité et inclusion financière. Cet article explore ce qu'est cette monnaie numérique officielle, et pourquoi elle peut transformer nos paiements.
Qu'est-ce que l'euro numérique ?
L'euro numérique est une forme digitale de la monnaie en circulation, gérée par les banques centrales et conçue pour être utilisée comme moyen de paiement sûr. Contrairement aux crypto-actifs privés, il s'agit d'argent de banque centrale, destiné à compléter les moyens de paiement électroniques existants et à résister aux évolutions technologiques.
Son objectif est d'offrir une option robuste pour les transactions quotidiennes, tout en préservant la stabilité financière et la souveraineté monétaire. La mise en œuvre prévoit des portefeuilles numériques et des points de contact variés, des kiosques en magasins physiques aux applications mobiles publiques, sans compromettre la sécurité des fonds.
Pourquoi l'euro numérique peut transformer nos paiements
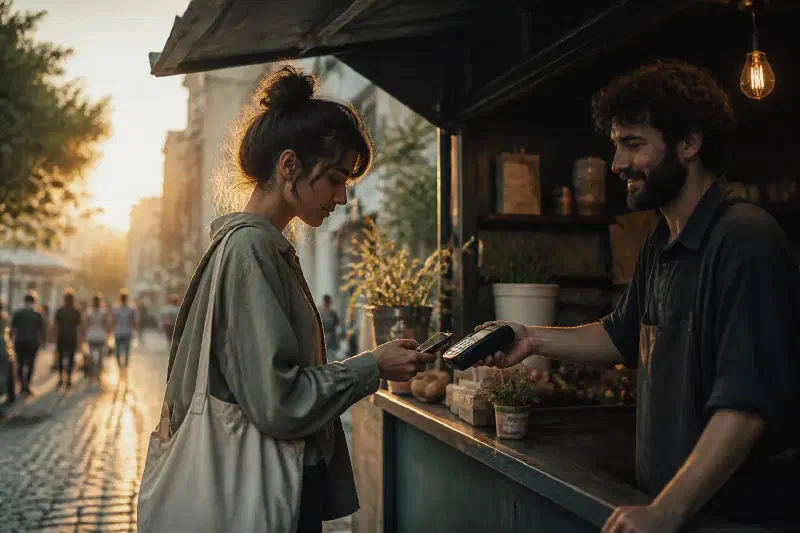
Avec l'euro numérique, les paiements deviennent instantanés et moins coûteux, même pour les transactions transfrontalières. L'usage peut s'étendre des achats en ligne aux paiements en magasin, grâce à des interfaces simples et sécurisées sur smartphone ou carte compatible.
Cette monnaie digitale facilite aussi l'inclusion financière en donnant accès à des services de paiement aux personnes qui n'ont pas de compte bancaire traditionnel. Elle peut améliorer l'efficacité du système de paiement en réduisant le nombre d'intermédiaires et en simplifiant les flux d'argent entre consommateurs, commerçants et administrations.
Sécurité, confidentialité et risques à connaître
Comme tout instrument financier numérique, l'euro numérique doit équilibrer sécurité, traçabilité et confidentialité. Les systèmes envisagés prévoient des mesures de protection des données, des contrôles anti-fraude et des mécanismes de résilience en cas de défaillance technique. Les utilisateurs doivent être conscients des règles de gestion des identités et des exigences liées à la restitution des fonds.
Les risques potentiels incluent une dépendance accrue aux infrastructures numériques et des questions d'interopérabilité entre portefeuilles publics et privés. Une mise en œuvre progressive et transparente est essentielle pour éviter les obstacles et préserver la confiance des citoyens et des entreprises.
Ce qu'il faut savoir pour se préparer
Pour les utilisateurs, il est utile de suivre les annonces officielles et de s'informer sur les modalités d'accès et de sécurité des portefeuilles numériques. En pratique, l'euro numérique pourrait coexister avec les monnaies physiques et les autres moyens de paiement, offrant davantage de choix sans remplacer le cash immédiatement.
Les commerçants et les développeurs peuvent se préparer en étudiant les protocoles d'intégration, les normes de sécurité et les exigences de conformité. L'adoption dépendra de l'ergonomie des outils et de la clarté des cadres législatifs ainsi que de la robustesse des tests et des périodes pilote.
- Paiements instantanés et internationaux plus simples
- Interopérabilité avec les banques et les portefeuilles numériques
- Réduction des frais et des frictions pour les consommateurs et les marchands
- Protection des données et respect de la vie privée
- Gestion des risques techniques et évolutions réglementaires
En conclusion, l'euro numérique s'annonce comme un levier poursimplifier les paiements tout en renforçant la stabilité financière. Le déploiement, progressif, nécessitera pédagogie et collaboration entre autorités, banques et acteurs du numérique pour que chacun puisse comprendre les usages et les limites.
« L'euro numérique peut transformer nos paiements en apportant rapidité, sécurité et contrôles renforcés pour les citoyens et les entreprises. »
Sophie Martin, Responsable de projets numériques, Banque de France
En résumé, ce nouvel outil financier ouvre la voie à des paiements plus fluides et plus sûrs, tout en restant attentif aux enjeux de confidentialité et de gouvernance. Pour suivre les évolutions, consultez régulièrement nos dossiers et guides sur les usages numériques de l'argent.